
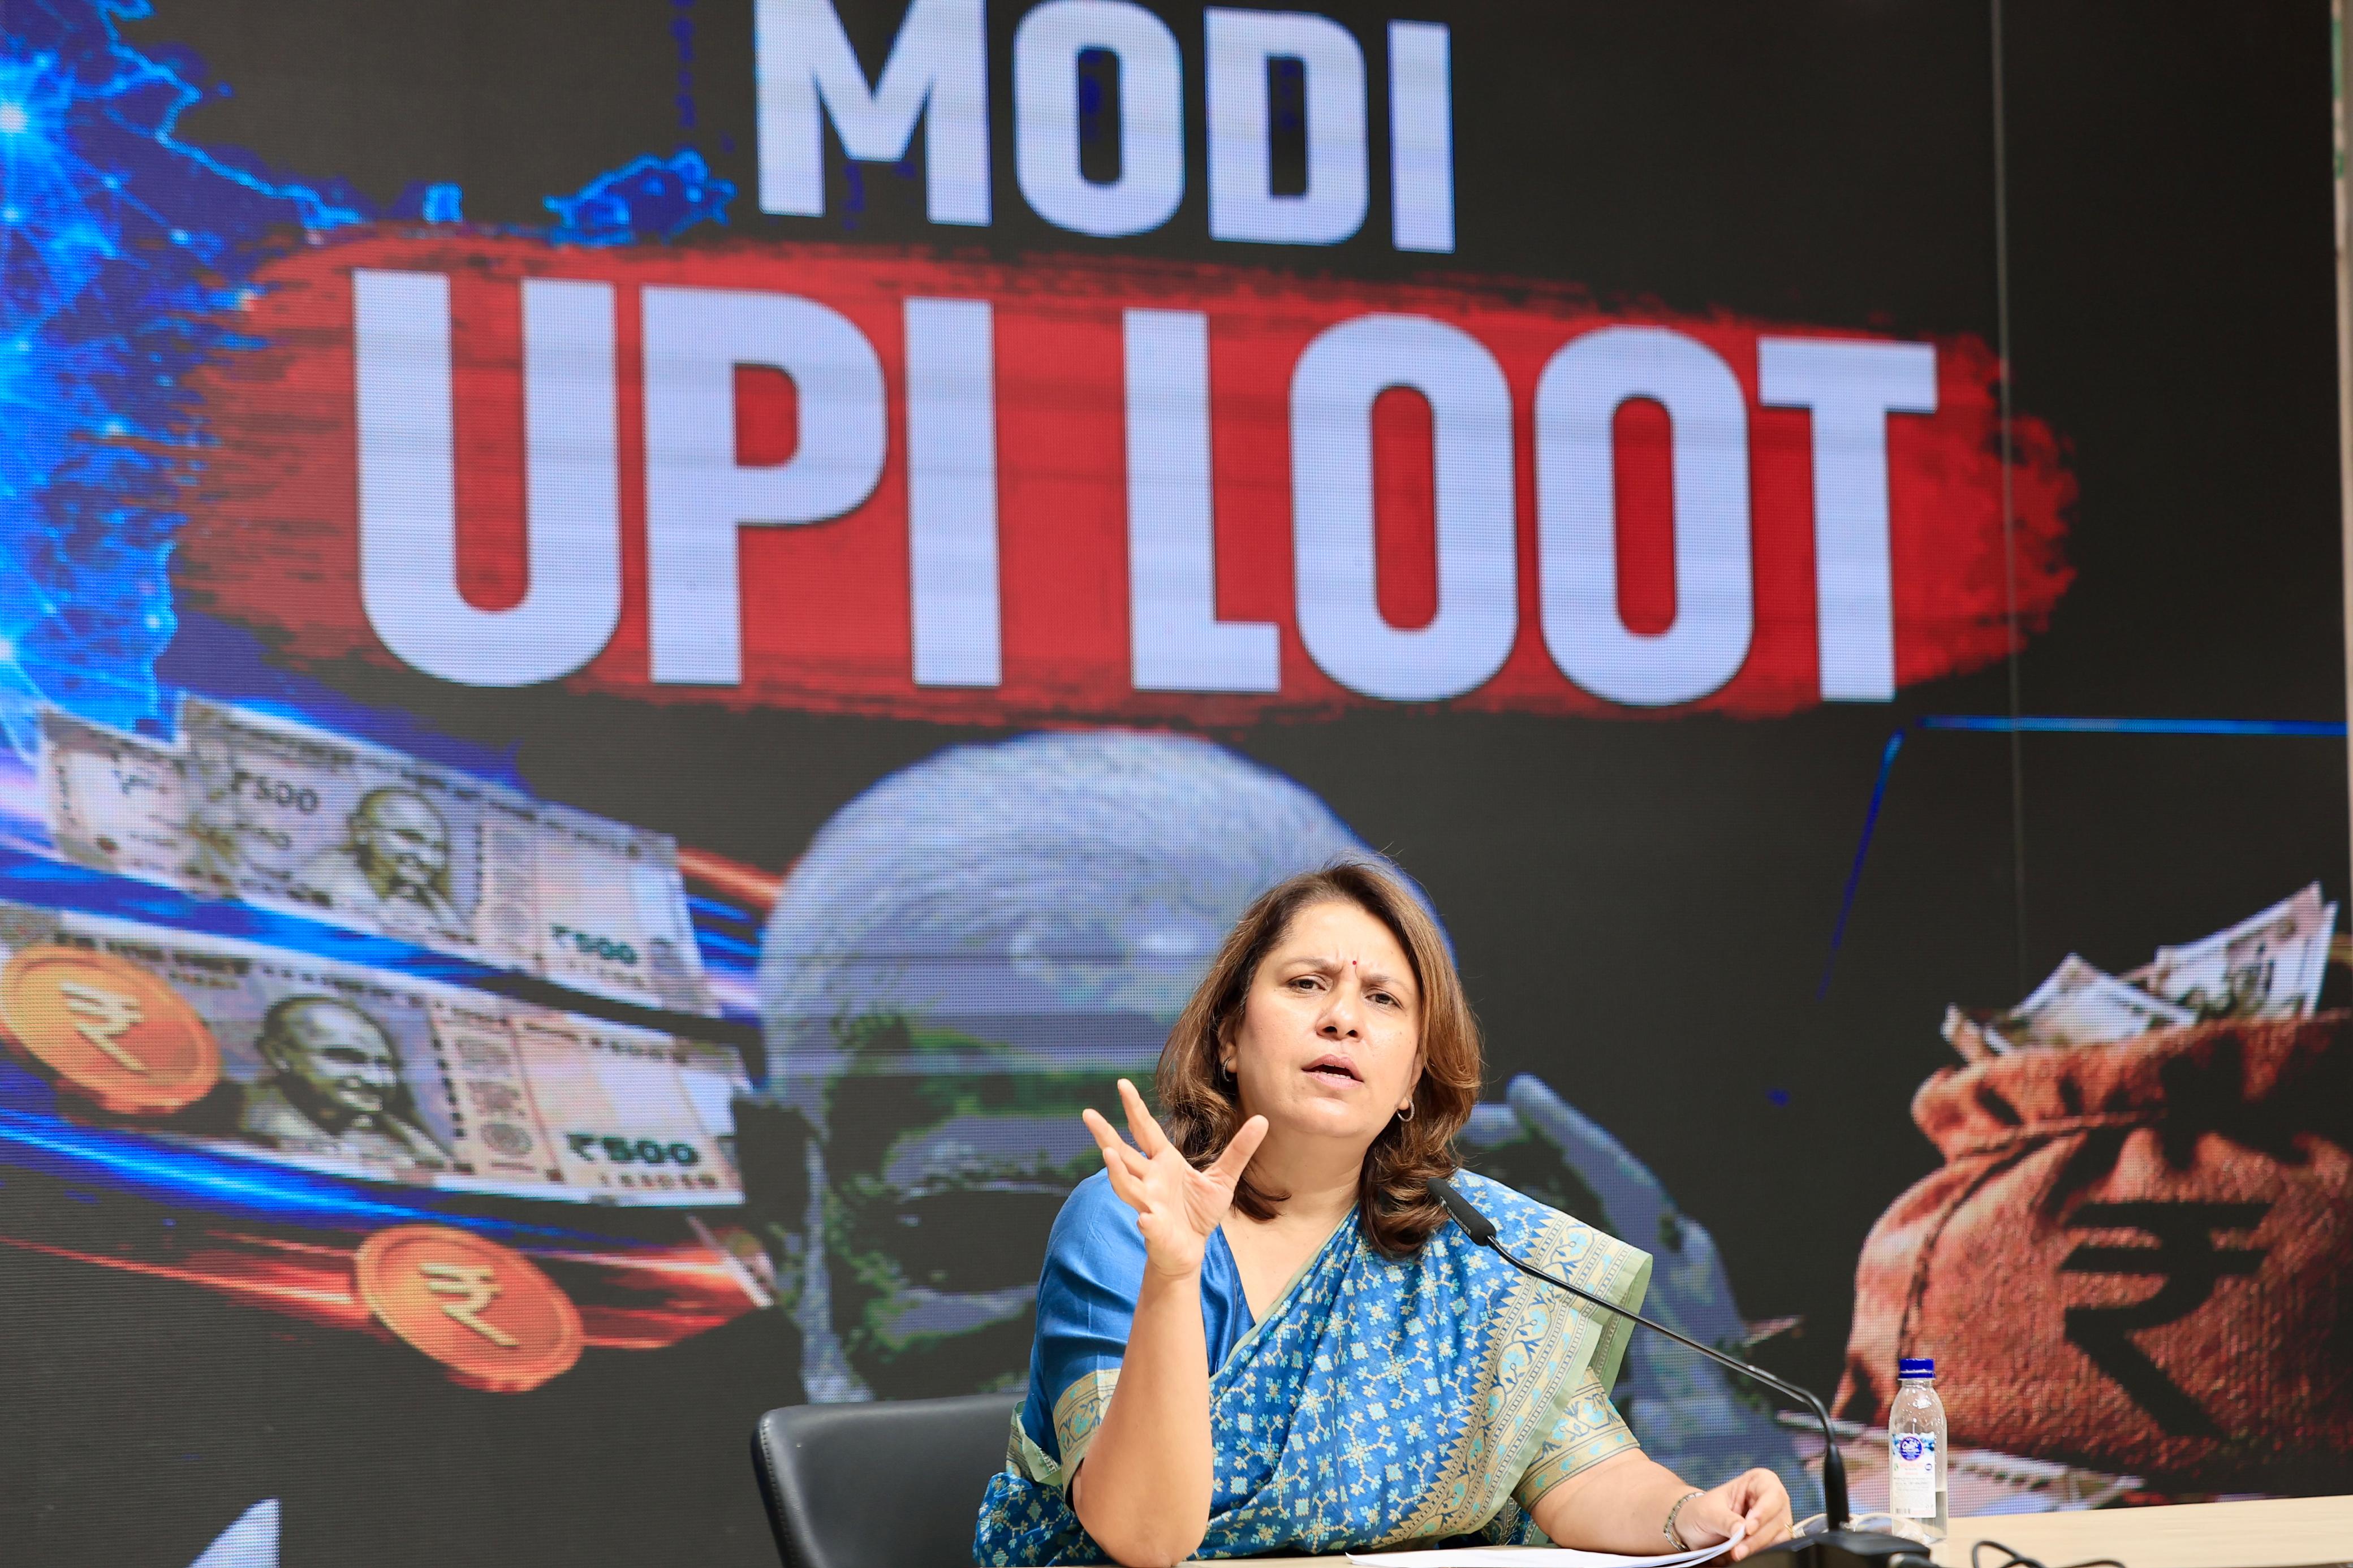

UPI पर ₹2,000 से अधिक के कुछ मर्चेंट भुगतान पर 0.4% MDR लागू करने के फैसले को लेकर राजनीतिक बहस तेज हो गई है। कांग्रेस की AICC सोशल मीडिया एवं डिजिटल प्लेटफॉर्म्स चेयरपर्सन सुप्रिया श्रीनेत ने मोदी सरकार पर निशाना साधते हुए इसे आम लोगों पर बोझ बढ़ाने वाला फैसला बताया और अमेरिका के दबाव से जोड़कर सवाल उठाए। वहीं सरकार का कहना है कि MDR ग्राहक पर सीधे नहीं लगाया जाएगा और करीब 96% P2M लेन-देन पहले की तरह प्रभावित नहीं होंगे।

भारत में जिस UPI को आम आदमी की जेब से लेकर छोटे दुकानदार तक के लिए तेज और आसान डिजिटल भुगतान का माध्यम माना गया, अब उसी UPI के नए शुल्क ढांचे ने राजनीतिक बहस को तेज कर दिया है। 15 अक्टूबर 2026 से ₹2,000 से अधिक के निर्धारित Person-to-Merchant यानी P2M UPI लेन-देन पर 0.4% MDR लागू होगा। लेकिन नियम सामने आने के साथ ही एक बड़ा सवाल उठ रहा है—क्या इसका बोझ आखिरकार ग्राहक तक पहुंचेगा या यह केवल मर्चेंट और पेमेंट इकोसिस्टम तक सीमित रहेगा?
इसी मुद्दे पर कांग्रेस की AICC सोशल मीडिया एवं डिजिटल प्लेटफॉर्म्स चेयरपर्सन सुप्रिया श्रीनेत ने मोदी सरकार पर तीखा हमला बोला है। उन्होंने नोटबंदी और GST से लेकर UPI पर MDR तक के फैसलों को जोड़ते हुए सरकार की आर्थिक नीतियों पर सवाल उठाए।
सुप्रिया श्रीनेत ने आरोप लगाया कि नरेंद्र मोदी सरकार के नोटबंदी के फैसले के बाद भारतीय अर्थव्यवस्था को बड़ा झटका लगा और उसका असर अब तक दिखाई देता है। उन्होंने GST को लेकर भी सरकार पर निशाना साधते हुए कहा कि इसके बाद सरकार को GST के कई संस्करण लाने पड़े।
उन्होंने कैश इकोनॉमी को लेकर सरकार के पुराने दावों पर भी सवाल उठाया। श्रीनेत के मुताबिक, सरकार ने डिजिटल भुगतान और कैश-लेस इकोनॉमी को बढ़ावा देने की बात कही थी, लेकिन आज अर्थव्यवस्था में नकदी का स्तर पहले के मुकाबले काफी अधिक है।
हालांकि, ये राजनीतिक आरोप हैं। इनके आर्थिक प्रभावों और कारणों को लेकर अलग-अलग अर्थशास्त्रियों और संस्थानों की व्याख्याएं रही हैं।

UPI के नए MDR ढांचे को लेकर श्रीनेत ने इसे सीधे आम लोगों से जोड़ते हुए कहा कि “UPI पर मार, गरीब पर वार और अमेरिका के सामने फिर झुकी मोदी सरकार”।
उन्होंने आरोप लगाया कि ₹2,000 से अधिक के मर्चेंट UPI भुगतान पर 0.4% MDR लगाने का असर अंततः ग्राहकों पर पड़ सकता है। उनके मुताबिक यदि कोई व्यक्ति ₹5,000 की खरीदारी करता है तो 0.4% के हिसाब से ₹20 और ₹10,000 की खरीदारी पर ₹40 MDR बनता है।
लेकिन यहां नियम की वास्तविक स्थिति समझना जरूरी है। MDR ग्राहक से सीधे वसूलने वाला शुल्क नहीं है। सरकार ने बैंकों को निर्देश दिया है कि व्यापारी इस शुल्क को ग्राहक पर न डालें और UPI ऐप प्रदाता अलग से प्लेटफॉर्म या छिपा हुआ शुल्क नहीं लगा सकते। (pib.gov.in)
नए नियम को लेकर सोशल मीडिया और राजनीतिक बयानबाजी के बीच यह अंतर समझना बेहद जरूरी है।
हर ₹2,000 से ऊपर का UPI भुगतान शुल्क के दायरे में नहीं आएगा।
Person-to-Person यानी एक व्यक्ति से दूसरे व्यक्ति को किए जाने वाले UPI भुगतान किसी भी राशि के हों, वे मुफ्त रहेंगे। ₹2,000 तक के मर्चेंट भुगतान भी MDR से बाहर रहेंगे। छोटे व्यापारी, जो P2PM श्रेणी में आते हैं और QR के जरिए हर महीने ₹1 लाख तक प्राप्त करते हैं, उनके लिए भी zero-MDR व्यवस्था जारी रहेगी। (pib.gov.in)
सरकार के अनुसार करीब 96% P2M लेन-देन MDR से प्रभावित नहीं होंगे और शुल्क केवल लगभग 4% मर्चेंट ट्रांजैक्शन पर लागू होगा। (pib.gov.in)
नए ढांचे में ₹2,000 से अधिक के निर्धारित P2M भुगतान पर MDR 0.4% होगा। लेकिन ₹75,000 या उससे अधिक के लेन-देन पर शुल्क की अधिकतम सीमा ₹300 प्रति ट्रांजैक्शन रखी गई है।
रेलवे, टेलीकॉम, बीमा, ईंधन और कृषि इनपुट जैसे कुछ आवश्यक और कम मार्जिन वाले क्षेत्रों में ₹5 का फ्लैट MDR निर्धारित किया गया है। वहीं म्यूचुअल फंड, सिक्योरिटीज, स्टॉक ब्रोकर और डीलर से जुड़े कैपिटल मार्केट भुगतान पर 0.02% MDR और अधिकतम ₹300 की सीमा है। (pib.gov.in)
सुप्रिया श्रीनेत और विपक्ष के कुछ अन्य नेताओं ने UPI शुल्क को अमेरिका से जोड़कर सवाल उठाया है। उनका तर्क है कि अमेरिकी पेमेंट कंपनियां लंबे समय से भारत की zero-MDR व्यवस्था को लेकर सवाल उठाती रही हैं।
अमेरिकी व्यापार प्रतिनिधि कार्यालय यानी USTR की 2026 National Trade Estimate रिपोर्ट में भारत की UPI और RuPay व्यवस्था तथा अमेरिकी इलेक्ट्रॉनिक पेमेंट सर्विस प्रदाताओं की प्रतिस्पर्धा से जुड़ी चिंताओं का उल्लेख किया गया था।
इसी पृष्ठभूमि में विपक्ष सवाल उठा रहा है कि क्या UPI के zero-MDR मॉडल में बदलाव का संबंध अमेरिका के व्यापारिक दबाव से है।
हालांकि, यह कहना कि अमेरिका के दबाव में ही भारत ने 0.4% MDR लागू किया है, अभी प्रमाणित तथ्य नहीं है। उपलब्ध सार्वजनिक दस्तावेजों से ऐसा सीधा कारण-संबंध स्थापित नहीं होता। इसलिए यह आरोप राजनीतिक दावे के रूप में ही देखा जाना चाहिए।

UPI के नए MDR मॉडल से पेमेंट इकोसिस्टम में नया राजस्व पैदा होने की संभावना है। Reuters के अनुसार विश्लेषकों का अनुमान है कि इस बदलाव से बैंकों, पेमेंट ऐप्स और एग्रीगेटर्स के लिए बड़ा राजस्व स्रोत बन सकता है। (reuters.com)
UPI ऐप बाजार में PhonePe और Google Pay की बड़ी हिस्सेदारी है। इसी वजह से विपक्ष यह सवाल उठा रहा है कि नए शुल्क मॉडल का फायदा किन कंपनियों को मिलेगा।
श्रीनेत ने इसी आधार पर विदेशी स्वामित्व वाली कंपनियों का मुद्दा उठाते हुए पूछा कि क्या भारतीय डिजिटल भुगतान से बनने वाला नया राजस्व विदेशी कंपनियों के कारोबार को मजबूत करेगा।
हालांकि, यह दावा कि MDR खास तौर पर किसी कंपनी के IPO valuation को बढ़ाने के लिए लगाया गया है, अभी प्रमाणित नहीं है।
UPI का इस्तेमाल लगातार बढ़ रहा है। NPCI के आंकड़ों के मुताबिक अगस्त 2026 में UPI पर 24,508.96 मिलियन यानी करीब 24.51 अरब लेन-देन हुए और इनकी कुल वैल्यू करीब ₹29.82 लाख करोड़ रही। (npci.org.in)
इसी बढ़ते पैमाने के साथ सिस्टम के संचालन, साइबर सुरक्षा, तकनीकी ढांचे और ग्राहक सेवा पर खर्च भी बढ़ रहा है। सरकार का तर्क है कि MDR का उद्देश्य इसी पूरे इकोसिस्टम को लंबे समय तक आर्थिक रूप से टिकाऊ बनाना है।
दूसरी तरफ विपक्ष का सवाल है कि जब UPI एक सार्वजनिक डिजिटल इंफ्रास्ट्रक्चर के रूप में विकसित हुआ है तो इसके संचालन का खर्च सरकार और RBI क्यों नहीं उठा सकते।
श्रीनेत ने सरकार से इसी मुद्दे पर जवाब मांगते हुए पूछा कि आम लोगों और व्यापारियों पर अतिरिक्त लागत डालने के बजाय सार्वजनिक संसाधनों से UPI को क्यों नहीं चलाया जा सकता।
सुप्रिया श्रीनेत ने अपने बयान में राहुल गांधी के पुराने नोटबंदी संबंधी बयान का भी जिक्र किया। उन्होंने कहा कि नोटबंदी के समय राहुल गांधी ने आरोप लगाया था कि नकदी को demonetise करने का उद्देश्य कुछ लोगों को लाभ पहुंचाना था।
अब कांग्रेस ने उसी राजनीतिक नैरेटिव को UPI MDR के मुद्दे से जोड़ते हुए सरकार पर हमला बोला है। पार्टी का सवाल है कि डिजिटल भुगतान को बढ़ावा देने के बाद अब उसी व्यवस्था पर शुल्क लगाने की जरूरत क्यों पड़ी।
दूसरी तरफ सरकार का कहना है कि यह सामान्य ग्राहकों पर लगाया गया शुल्क नहीं है और अधिकांश मर्चेंट लेन-देन भी इससे बाहर रहेंगे।
ताजा व्यवस्था में तस्वीर साफ है—P2P UPI मुफ्त रहेगा, ₹2,000 तक के मर्चेंट भुगतान मुफ्त रहेंगे और छोटे व्यापारियों के लिए भी zero-MDR व्यवस्था जारी रहेगी। बदलाव मुख्य रूप से ₹2,000 से अधिक के निर्धारित P2M लेन-देन में है। (pib.gov.in)
अब असली सवाल यह है कि व्यापारी इस लागत को अपने स्तर पर वहन करेंगे या बाजार में कीमतों पर इसका कोई अप्रत्यक्ष असर दिखाई देगा। सरकार ने ग्राहक पर MDR डालने से रोकने की बात कही है, जबकि विपक्ष पहले ही चेतावनी दे रहा है कि लागत अंततः ग्राहक तक पहुंच सकती है।
यानी UPI का शुल्क विवाद सिर्फ 0.4% का मामला नहीं रह गया है। यह बहस अब डिजिटल अर्थव्यवस्था के मॉडल, सरकार की भूमिका, पेमेंट कंपनियों के राजस्व, व्यापारियों की लागत और अमेरिका के साथ भारत के आर्थिक संबंधों तक पहुंच चुकी है।
15 अक्टूबर से लागू होने वाला यह बदलाव बताने वाला होगा कि UPI के छह साल पुराने zero-MDR मॉडल के बाद नया आर्थिक ढांचा जमीन पर किस तरह काम करता है।

UPI MDR 2026, UPI Charges, Supriya Shrinate, Modi Government, UPI New Rules, NPCI, UPI 0.4 Percent MDR, UPI Payment News, Digital Payments India, PhonePe, Google Pay, UPI P2M, UPI P2P, UPI America Controversy, USTR, Indian Economy, Congress News
For newsletter subscribe us


.jpeg)
.webp)
COMMENTS